
Jak zmiany demograficzne wpłyną na przyszłość rynku nieruchomości i bezpieczeństwo kredytów hipotecznych? Czy dzisiejsza wartość nieruchomości będzie równie wiarygodnym zabezpieczeniem za 10 lub 15 lat? To pytania, które znalazły się w centrum dyskusji podczas 32. Banking & Insurance Forum. W wydarzeniu, które odbyło się 26–27 października 2026 roku w Warszawie, aktywnie uczestniczyli przedstawiciele Cenatorium – Bartłomiej Staszewski i Grzegorz Ignaciuk.
Przyszłość rynku hipotecznego w obliczu zmian demograficznych
Tegoroczne Banking & Insurance Forum zgromadziło przedstawicieli sektora bankowego, ubezpieczeniowego, ekspertów rynku finansowego oraz dostawców rozwiązań technologicznych. Jednym z istotnych tematów drugiego dnia wydarzenia była przyszłość rynku hipotecznego i wyzwania związane z długoterminową oceną ryzyka kredytowego.
Zmiany demograficzne coraz wyraźniej zaznaczają swoją obecność w dyskusji o rynku nieruchomości. Długofalowy spadek liczby ludności, starzenie się społeczeństwa, zmiana struktury gospodarstw domowych, migracje oraz perspektywa międzypokoleniowego transferu majątku mogą istotnie wpłynąć na popyt mieszkaniowy i sposób funkcjonowania lokalnych rynków nieruchomości.
Dla banków oznacza to konieczność szerszego spojrzenia na ryzyko związane z finansowaniem nieruchomości. Ocena zabezpieczenia hipotecznego nie powinna ograniczać się wyłącznie do jego aktualnej wartości. Równie ważne staje się pytanie o przyszłą wartość nieruchomości, jej płynność oraz możliwość sprzedaży w zmieniających się warunkach rynkowych.
Cenatorium w centrum debaty o rynku hipotecznym
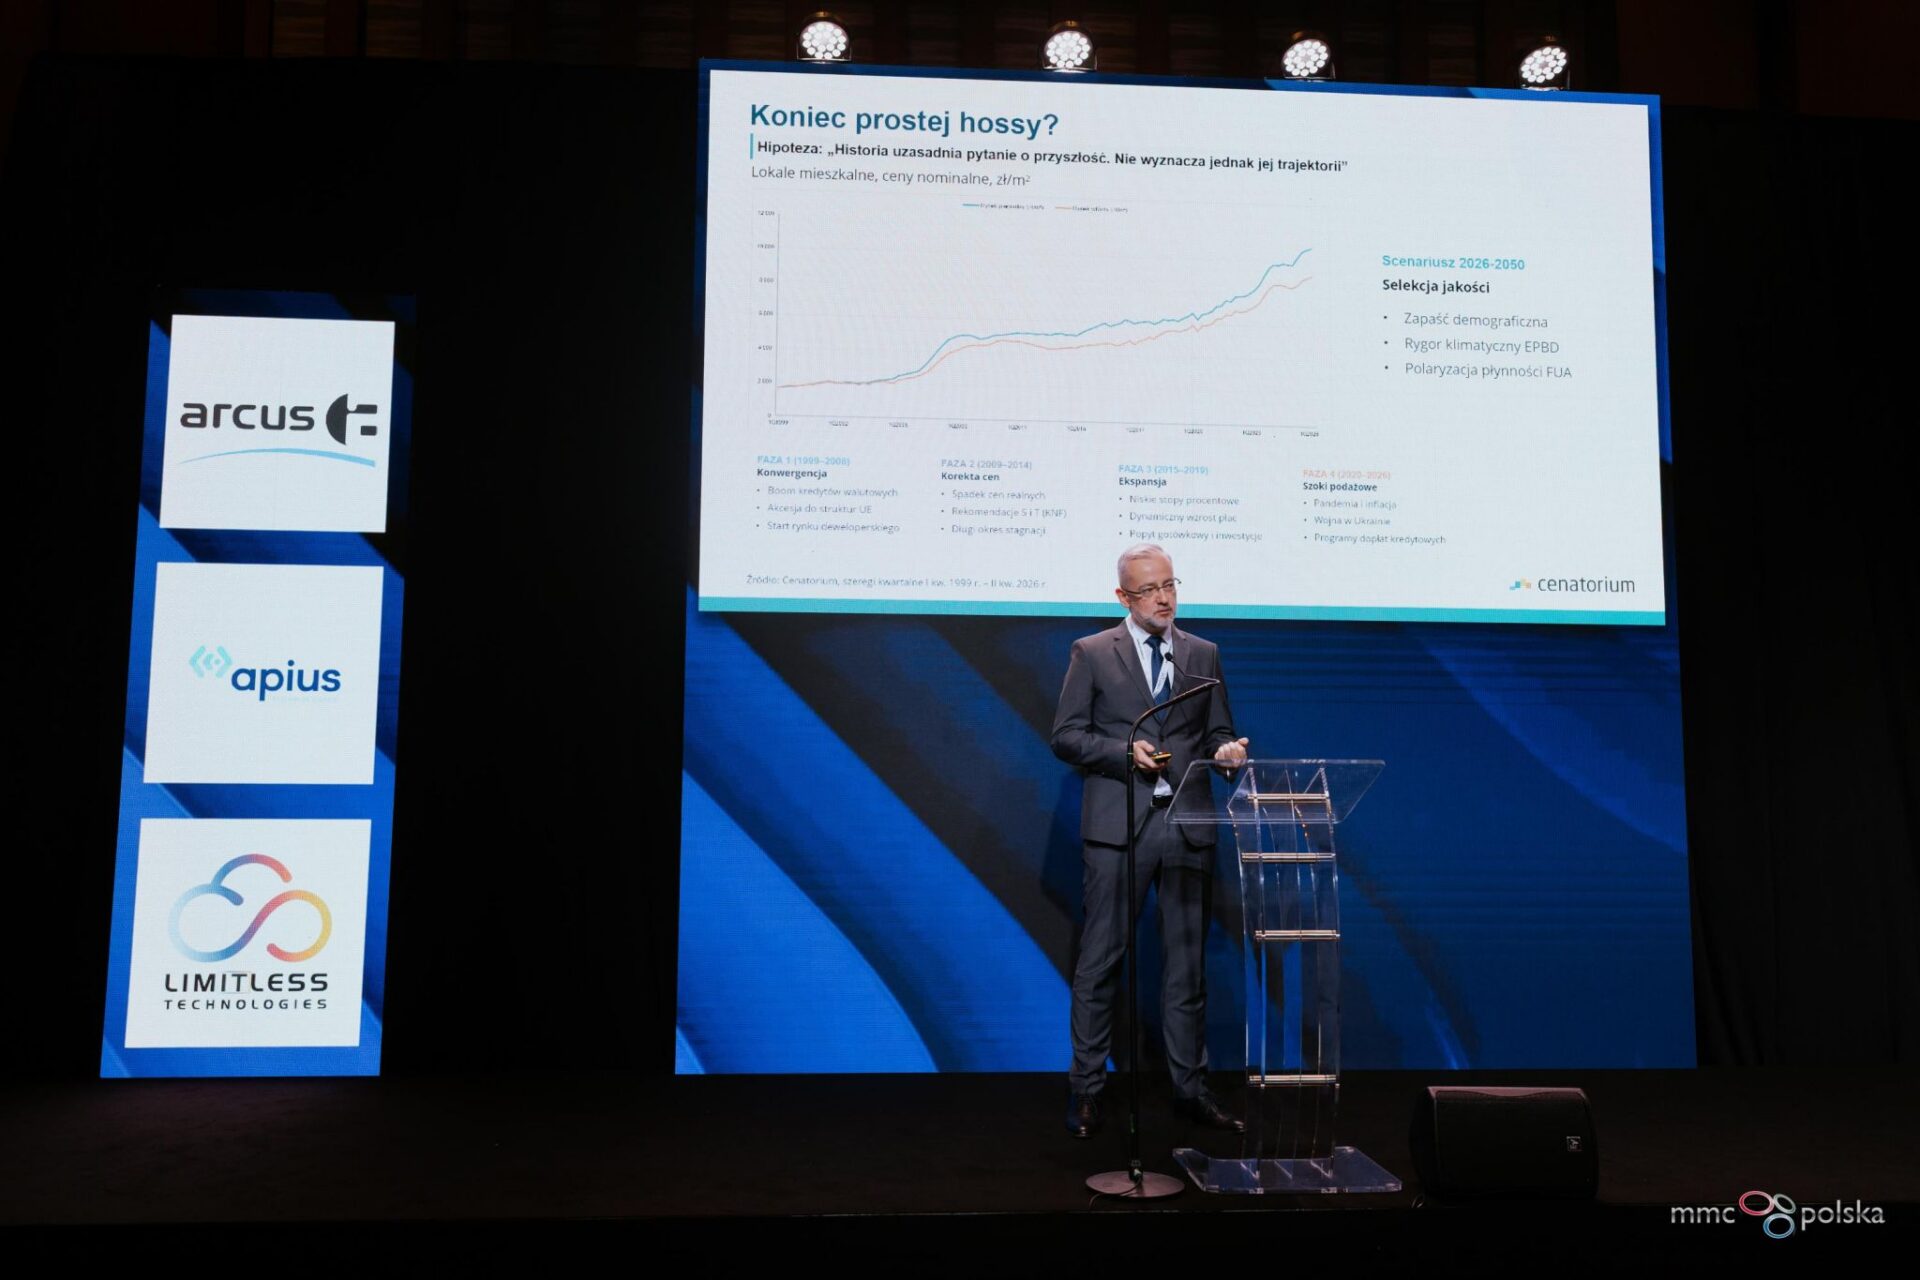
Blok tematyczny „Nowa architektura rynku hipotecznego – demografia, ryzyko i wartość zabezpieczeń” otworzył Bartłomiej Staszewski, Prezes Zarządu Cenatorium, prezentacją wprowadzającą do dyskusji.
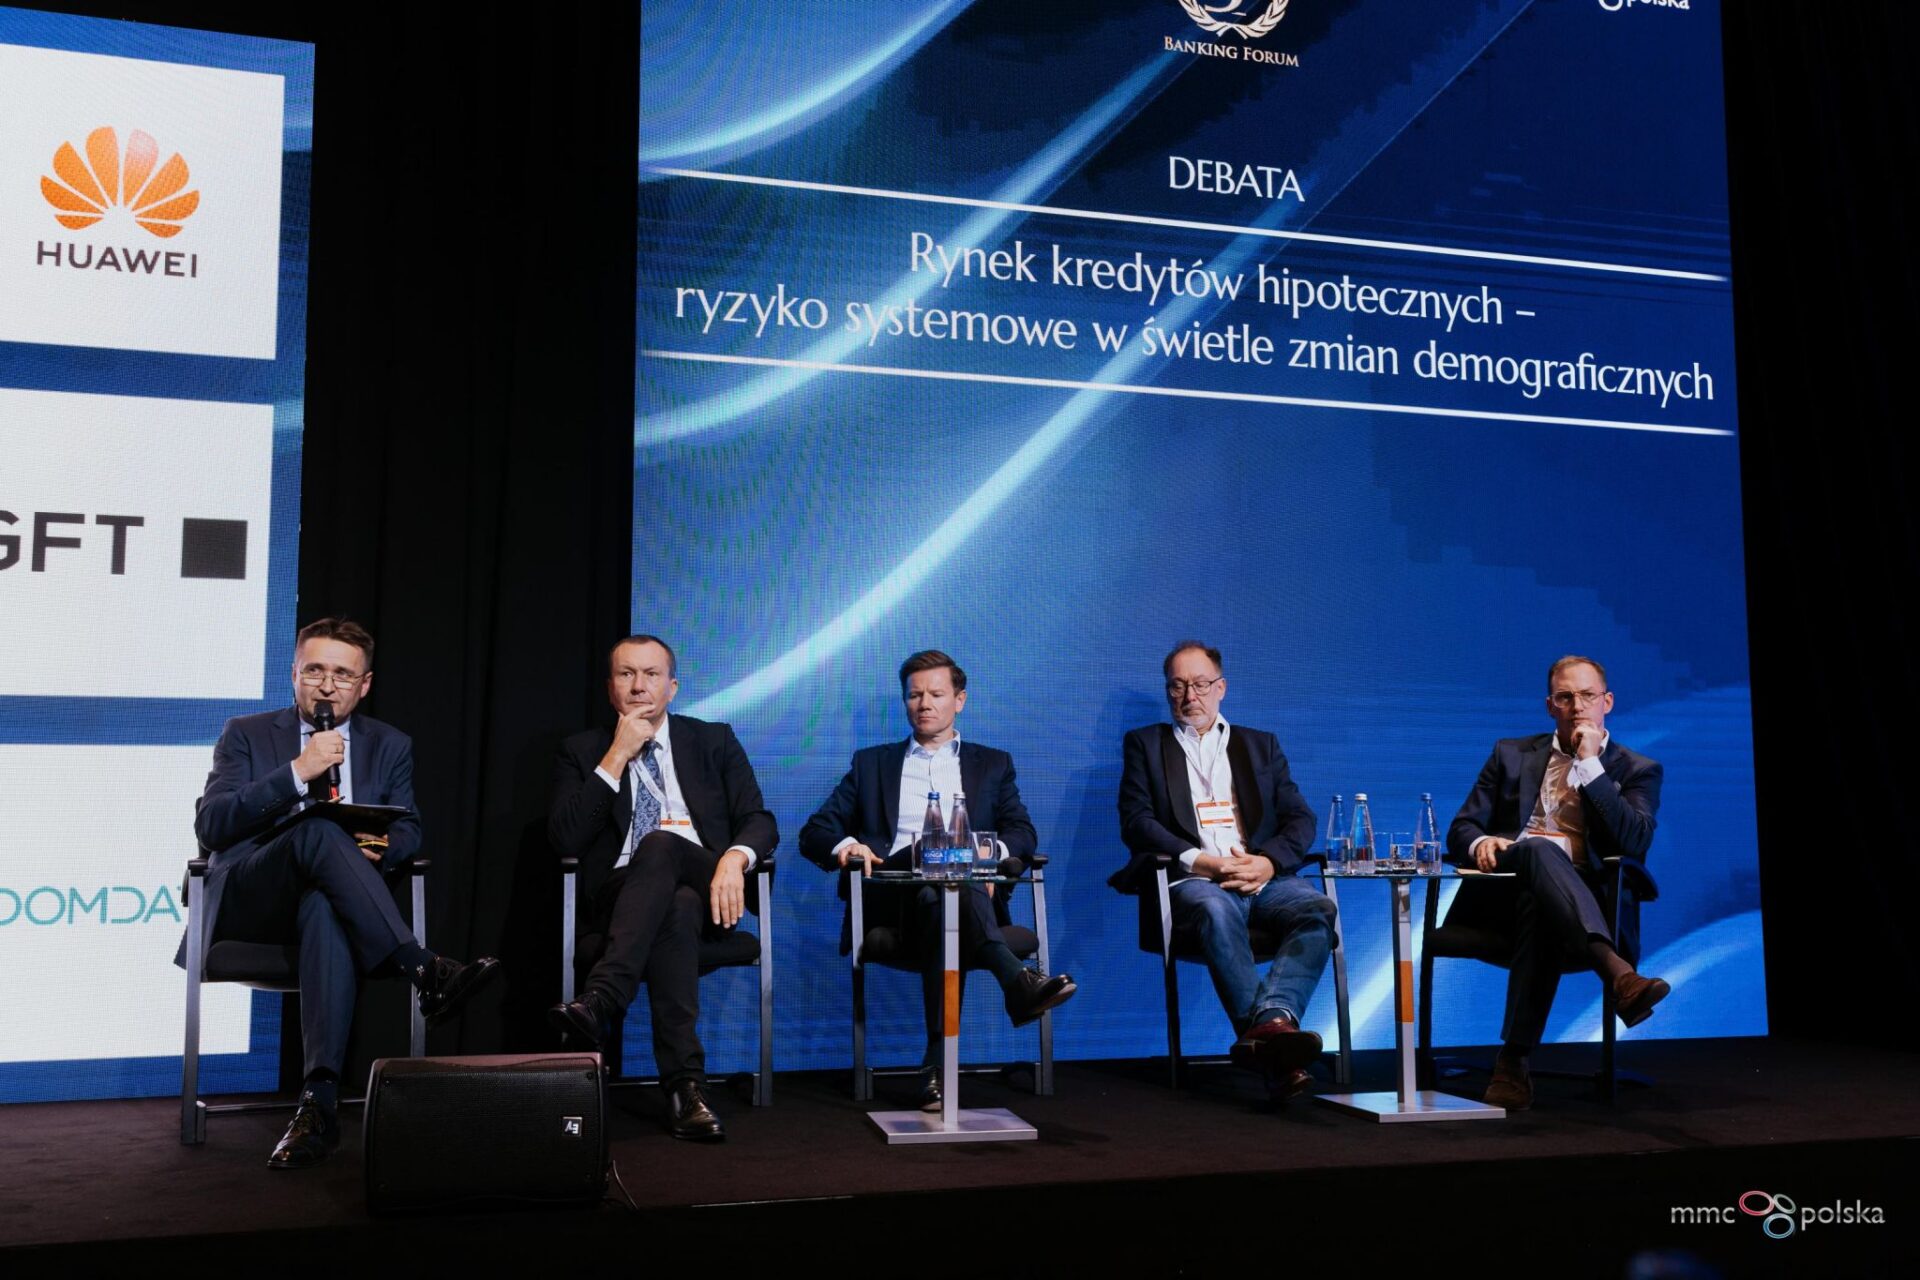
Następnie odbyła się debata „Rynek kredytów hipotecznych – ryzyko systemowe w świetle zmian demograficznych”, którą moderował Grzegorz Ignaciuk, Członek Rady Nadzorczej Cenatorium.
W rozmowie uczestniczyli:
- Jan Dziekoński – Chief Economist, RynekPierwotny.pl,
- Marcin Gadomski – Wiceprezes Zarządu Banku, nadzorujący Pion Zarządzania Ryzykami, Bank Pekao S.A.,
- Piotr Mazur – Wiceprezes Zarządu nadzorujący Obszar Zarządzania Ryzykiem, PKO Bank Polski,
- Adam Polanowski – rzeczoznawca majątkowy.
Spotkanie stworzyło przestrzeń do skonfrontowania perspektywy banków, analityków rynku nieruchomości i rzeczoznawców majątkowych. Dzięki temu temat ryzyka hipotecznego można było rozpatrywać zarówno z punktu widzenia instytucji finansujących zakup nieruchomości, jak i zmian zachodzących na samym rynku mieszkaniowym.
Demografia zmienia rynek nieruchomości. Jakie wyzwania stoją przed bankami?
Jednym z głównych wątków debaty był długofalowy spadek liczby ludności i jego potencjalne konsekwencje dla rynku mieszkaniowego.
Mniejsza liczba mieszkańców nie musi oznaczać jednakowego spadku popytu na nieruchomości w całym kraju. Istotne znaczenie mają bowiem lokalne uwarunkowania demograficzne, kierunki migracji, zmieniająca się struktura gospodarstw domowych oraz koncentracja ludności w największych ośrodkach miejskich.
W praktyce oznacza to, że rynki nieruchomości w poszczególnych lokalizacjach mogą rozwijać się w zupełnie różny sposób. Podczas gdy jedne obszary będą przyciągać nowych mieszkańców i utrzymywać popyt, inne mogą mierzyć się z jego osłabieniem.
Z perspektywy banków coraz większego znaczenia nabiera zatem precyzyjna analiza lokalnych rynków. Sama ocena nieruchomości przez pryzmat jej powierzchni, standardu czy lokalizacji może nie wystarczyć do pełnego zrozumienia ryzyka związanego z zabezpieczeniem kredytu. Ważne staje się również uwzględnianie potencjału demograficznego danego obszaru, perspektyw rozwoju lokalnego rynku oraz możliwości absorpcji dostępnego zasobu mieszkaniowego.
Wielkie dziedziczenie – nowy czynnik wpływający na podaż mieszkań?
Kolejnym istotnym zagadnieniem była perspektywa międzypokoleniowego transferu nieruchomości, określana często mianem wielkiego dziedziczenia.
W nadchodzących latach znaczna część istniejącego zasobu mieszkaniowego będzie przechodzić między pokoleniami. Może to wpłynąć na strukturę podaży mieszkań, decyzje dotyczące ich sprzedaży lub wynajmu, a w konsekwencji również na poziom cen i płynność lokalnych rynków.
Dziedziczenie nieruchomości może stać się jednym z dodatkowych kanałów podaży, którego skala i konsekwencje będą zależeć m.in. od lokalizacji, stanu technicznego zasobu oraz potrzeb mieszkaniowych kolejnych pokoleń. Z punktu widzenia instytucji finansowych istotne jest więc nie tylko to, ile nieruchomości znajduje się obecnie na rynku, ale także to, jak w przyszłości może zmieniać się struktura własności i dostępność mieszkań.
Wartość zabezpieczenia dziś i za 15 lat – dlaczego perspektywa długoterminowa ma znaczenie?
Jednym z najważniejszych zagadnień poruszonych podczas debaty była potrzeba spojrzenia na zabezpieczenie hipoteczne w całym okresie kredytowania.
Kredyt hipoteczny jest zobowiązaniem wieloletnim. Nieruchomość, która w momencie udzielania finansowania stanowi atrakcyjne i płynne zabezpieczenie, w przyszłości może funkcjonować w zupełnie innych warunkach rynkowych.
Na jej wartość i możliwość sprzedaży wpływać będą nie tylko zmiany cen nieruchomości, lecz również:
- sytuacja demograficzna i prognozowana liczba mieszkańców w danej lokalizacji,
- migracje i zmiany struktury gospodarstw domowych,
- jakość oraz stan techniczny zasobu mieszkaniowego,
- efektywność energetyczna budynków,
- poziom i struktura lokalnego popytu,
- zdolność rynku do absorpcji dostępnej podaży.
To szczególnie istotne w kontekście zarządzania ryzykiem kredytowym. Wskaźniki oparte na aktualnej wartości zabezpieczenia, takie jak LTV (Loan to Value), są ważnym elementem oceny kredytowej, ale nie opisują samodzielnie wszystkich ryzyk, które mogą ujawnić się w długim okresie.
Dlatego coraz większego znaczenia nabiera podejście uwzględniające nie tylko bieżącą wycenę nieruchomości, lecz także scenariusze zmian jej wartości i płynności w perspektywie kolejnych 5, 10 czy 15 lat.
Dane o nieruchomościach jako wsparcie decyzji sektora finansowego
Dyskusja podczas Banking & Insurance Forum pokazała, jak istotne staje się łączenie wiedzy o rynku nieruchomości z analizą czynników demograficznych i ekonomicznych.
Dla instytucji finansowych dostęp do aktualnych, wiarygodnych i odpowiednio szczegółowych danych jest podstawą lepszego rozumienia rynku oraz identyfikowania potencjalnych źródeł ryzyka.
Analiza wartości nieruchomości nie powinna funkcjonować w oderwaniu od szerszego kontekstu rynkowego. Dopiero zestawienie informacji o cenach, lokalizacji, charakterystyce zasobu mieszkaniowego i zmianach zachodzących w otoczeniu pozwala budować pełniejszy obraz sytuacji.
Właśnie dlatego rozwój narzędzi analitycznych i wykorzystanie danych w procesach oceny nieruchomości oraz zarządzania ryzykiem mają coraz większe znaczenie dla sektora bankowego. Dla Cenatorium to niezwykle istotny obszar działalności – dostarczanie danych i rozwiązań wspierających profesjonalną analizę rynku nieruchomości oraz podejmowanie świadomych decyzji biznesowych.
Dziękujemy za inspirujące spotkanie!
Udział w 32. Banking & Insurance Forum był dla Cenatorium okazją do podzielenia się wiedzą i doświadczeniem, a także do wymiany perspektyw z przedstawicielami sektora finansowego i ekspertami rynku nieruchomości.
Dziękujemy Bartłomiejowi Staszewskiemu za wystąpienie wprowadzające, Grzegorzowi Ignaciukowi za moderowanie debaty, a Janowi Dziekońskiemu, Marcinowi Gadomskiemu, Piotrowi Mazurowi i Adamowi Polanowskiemu za merytoryczną dyskusję i podzielenie się ekspercką perspektywą. Dziękujemy również organizatorom oraz wszystkim uczestnikom Forum za wartościowe rozmowy i spotkania.
W Cenatorium wierzymy, że lepsze rozumienie zmian zachodzących na rynku nieruchomości to podstawa trafnej oceny ryzyka i podejmowania świadomych decyzji. A w świecie dynamicznych zmian demograficznych i gospodarczych znaczenie danych oraz długoterminowej perspektywy będzie tylko rosło.


